
10月30日买球app排行榜,六大行三季报“收成单”沿路出炉。
从前三季度狡计情况看,国有大行买卖收入、净利润总体保捏同比增长,利息净收入组成事迹伏击撑捏,净息差在不同口径下开释低位企稳信号;信贷资源不绝向金融“五篇大著述”、制造业、县域等要点规模歪斜;钞票质地总体放心。
据统计,收尾9月末,六大行总钞票系数达236.11万亿元,较上年末增多15.63万亿元,欠债总和218.47万亿元,钞票欠债底盘捏续夯实。
2026年前三季度,六大行共已毕买卖收入2.98万亿元,包摄于母公司鼓励的净利润1.14万亿元,同比区分增长9.44%和6.14%,展现出刚劲的增长韧性。
具体来看,盈利方面,本年前三季度,工行买卖收入6959.47亿元、同比增长8.74%,归母净利润2856.40亿元、同比增长5.83%。
农行买卖收入6188.12亿元、同比增长12.33%,归母净利润2365.46亿元、同比增长7.10%。
中行买卖收入5263.65亿元、同比增长7.16%,归母净利润1874.82亿元、同比增长5.53%。
建行买卖收入6389.39亿元、同比增长11.37%,归母净利润2742.26亿元、同比增长6.55%。
交行买卖收入2156.53亿元、同比增长8.02%,归母净利润742.62亿元、同比增长6.10%。
邮储银行买卖收入2816.10亿元、同比增长6.24%,归母净利润800.56亿元、同比增长4.56%。
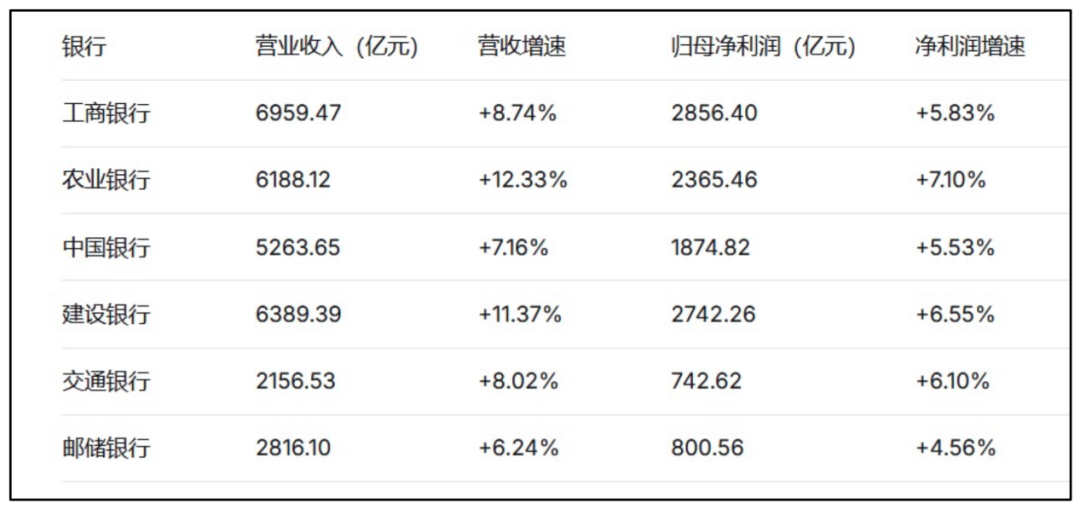
从营收利润数据来看,多家银行增速较上半年进一步改善,利息净收入已经伏击托底力量。六大行利息净收入系数2.18万亿元,同比增长9.49%;占营收比重约73%,与上年同时基本捏平。非利息净收入举座增长态势相同向好,但个体各别更为隆起。
收尾本年9月末,工行、农行、建行、中行、交行、邮储银行总钞票区分为57.82万亿元、52.12万亿元、48.73万亿元、41.11万亿元、16.48万亿元、19.85万亿元,较上年末区分增长8.13%、6.85%、6.78%、7.17%、5.97%、6.26%,业务范畴不绝膨胀。
信贷投放方面,尽管数据表示口径略有各别,但国有大行不绝把资源向要点规模和薄弱轮番歪斜。建行前三季度贷款总和29.55万亿元,较上年末增长6.41%,金融“五篇大著述”、制造业等要点规模信贷占比稳中有升。交行制造业贷款、民营企业贷款区分较上年末增长16.37%、11.06%,绿色贷款余额较岁首增长13.64%,数字经济中枢产业贷款较上年末增长27.47%。邮储银行客户贷款总和较上年末增多7434.70亿元,增长7.71%,存贷相比上年末普及0.99个百分点,金融“五篇大著述”关系贷款、县域贷款增速均高于各项贷款增速。农行绿色贷款余额6.59万亿元,普惠贷款余额4.91万亿元、普惠型小微企业有贷客户561万户。
信贷结构的变化,既反应服求实体经济的力度,也体现银行在钞票端寻找新增长点的标的。总体来看,六大行贷款总范畴均已毕稳步抬升;且里面结构分化特征总体一致,即公司类贷款成为信贷增长的主要驱能源,个东说念主贷款说明举座偏弱,部分银行个东说念主贷款余额较上年末出现下滑。
钞票质地点面,国有大行已表示策画总体保捏放心,风险抵补材干弥散。农行不良贷款率1.23%,较半年末下跌2个基点、较上年末下跌4个基点,拨备粉饰率289.13%;建行不良贷款率1.29%,较上年末下跌0.02个百分点,拨备粉饰率233.21%,较上年末飞腾0.06个百分点,老本弥散率19.55%,中枢一级老本弥散率14.39%;交行不良贷款率1.29%,拨备粉饰率200.11%,中枢一级老本弥散率11.35%;邮储银行不良贷款余额1024.21亿元,较上年末增多108.97亿元,不良贷款率0.99%,较上年末飞腾0.04个百分点,仍处于较低水平。
总体看,国有大行钞票质地延续安详态势,风险抵补材干保捏弥散。瞻望下一阶段,商场温和点集合在净息差能否在低位进一步企稳、非息收入分化能否不停,以及信贷资源向“五篇大著述”、制造业、县域和破钞等要点规模蓄积后,能否造成更可捏续的钞票收益与风险均衡等。
跟着三季报信息进一步开释,国有大行“稳营收、稳利润、稳质地”的狡计干线仍将组成不雅察全年龄迹的要道印迹。
起原:经济参考报、21世纪经济报说念买球app排行榜